Planilha de Controle Financeiro Pessoal: Como Organizar o Seu Dinheiro em 15 Minutos

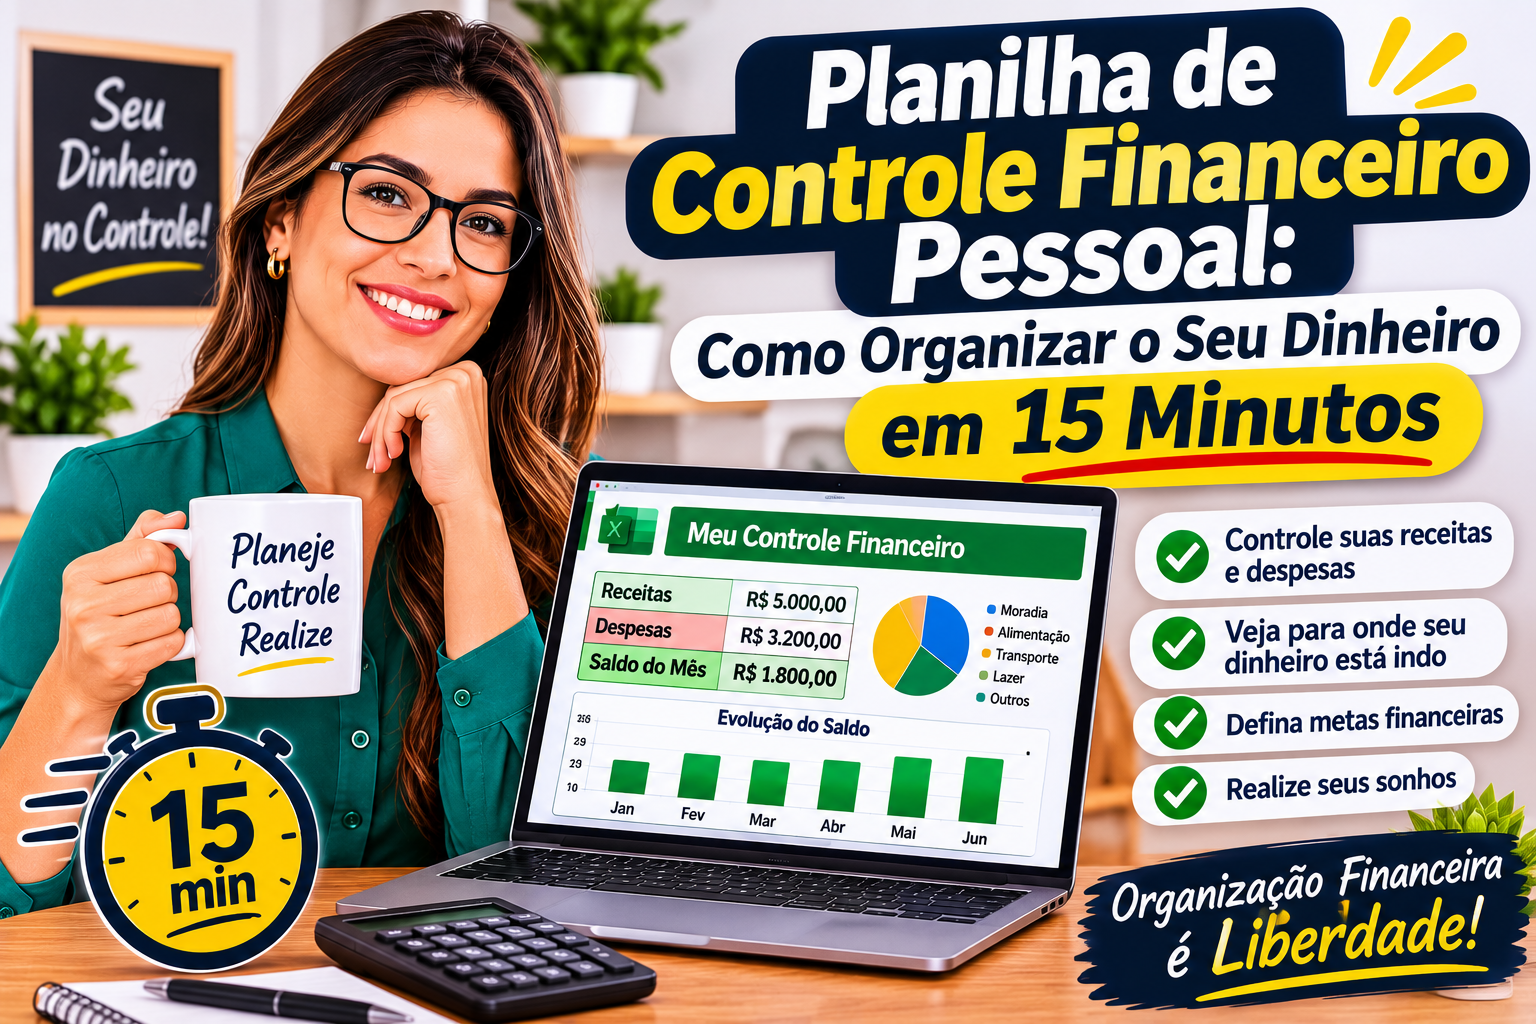
Você chega ao fim do mês, olha o saldo e pensa: para onde foi o meu dinheiro? Quase todo mundo já passou por isso, pois os gastos pequenos somem sem deixar rastro. Então, a sensação é de trabalhar muito e de nunca sobrar nada.
A boa notícia é que uma planilha de controle financeiro pessoal resolve esse problema com pouco tempo. Além disso, você não precisa de curso nem de conhecimento avançado em Excel. Com um modelo pronto, o primeiro ajuste leva cerca de 15 minutos, e a rotina semanal ocupa só alguns minutos.
Neste guia, você vai aprender um método simples, minuto a minuto, para organizar o seu dinheiro. Também vai conhecer uma planilha pronta da Template Download, com abas de dashboard, lançamentos, orçamento, cartão de crédito e metas. Ao final, há um checklist, os erros mais comuns e perguntas frequentes.
Planilha de Controle Financeiro Pessoal: Como Organizar o Seu Dinheiro em 15 Minutos
Para começar, vale entender o que é uma planilha de controle financeiro pessoal. Trata-se de um arquivo em que você registra tudo o que entra e tudo o que sai. Depois, o Excel soma os valores, compara com o planejado e mostra o resultado em números e gráficos.
Uma planilha de controle financeiro pessoal responde a quatro perguntas básicas. Quanto eu ganho? Para onde vai o dinheiro? Quanto posso gastar em cada área? E quanto estou guardando para os meus objetivos?
Perceba que a planilha de controle financeiro pessoal não resolve nada sozinha. Porém, ela mostra a verdade sobre os seus hábitos, e esse é o primeiro passo para mudar. Afinal, ninguém corrige o que não enxerga.
O método deste artigo cabe em 15 minutos porque você usa um modelo pronto. Dessa forma, você não perde tempo montando fórmulas e formatando tabelas. Basta preencher as informações e conferir o painel.
Se você quer um modelo pronto, conheça a Planilha de Controle Financeiro Pessoal da loja. Mais adiante, você vê cada aba em detalhe e entende o que ela faz e o que ela não faz.
Por que organizar o dinheiro faz tanta diferença
Quando o dinheiro entra e sai sem registro, a cabeça tenta lembrar de tudo. Mas a memória falha, principalmente com compras parceladas e pequenos gastos do dia a dia. Por isso, o saldo do fim do mês quase sempre surpreende.
Usar uma planilha de controle financeiro pessoal traz três ganhos práticos. O primeiro é a clareza, pois você sabe exatamente quanto ganha e quanto gasta. Já o segundo é o controle, pois cada categoria passa a ter um limite. Por fim, o terceiro é a tranquilidade, porque as contas deixam de ser uma surpresa.
Além disso, o registro ajuda nas decisões grandes. Por exemplo, antes de financiar um carro ou trocar de emprego, você sabe quanto pode assumir. Assim, a escolha deixa de ser um palpite e passa a ser uma conta.
Também existe um ganho emocional. Quem controla o dinheiro costuma discutir menos sobre ele em casa. Dessa forma, o casal ou a família conversa com números na mesa, e não com acusações.
Por fim, o controle cria o hábito de guardar. Quando você vê quanto sobra, fica mais fácil separar um valor para a reserva de emergência e para os sonhos.
Os 15 minutos: visão geral do método
O método tem cinco etapas curtas. Cada uma ocupa poucos minutos, e a soma fecha os 15. Veja o roteiro:
- Minutos 1 a 3: reúna a renda e as contas fixas do mês.
- Minutos 4 a 6: confira as categorias de gasto e ajuste o que for preciso.
- Minutos 7 a 10: lance as receitas e as despesas que você já conhece.
- Minutos 11 a 13: defina o limite de cada categoria no orçamento.
- Minutos 14 e 15: cadastre uma meta e leia o painel.
Esse tempo vale para o primeiro ajuste. Depois, a rotina semanal fica ainda mais curta, pois a estrutura já existe. Na prática, você só registra os novos gastos e confere o painel.
Antes de começar, separe três coisas: o extrato do banco, a fatura do cartão e os comprovantes das contas fixas. Com esses papéis ou aplicativos abertos, o preenchimento flui sem interrupções.
Também vale desligar as notificações do celular nesses 15 minutos. Dessa forma, você mantém o foco e termina no prazo. O objetivo é sair com a planilha funcionando, e não com ela perfeita.
Minutos 1 a 3: reúna a renda e as contas fixas
Comece pela renda líquida, isto é, o valor que realmente cai na conta. Some o salário, os extras e qualquer outra entrada regular. Se a sua renda varia, use a média dos últimos três meses.
Em seguida, liste as contas fixas, aquelas que se repetem todo mês. Aluguel, condomínio, luz, água, internet, escola e plano de saúde entram aqui. Anote o valor e o dia do vencimento de cada uma.
Para ilustrar, imagine a Carla, que ganha R$ 4.200 por mês. Ela paga R$ 1.150 de aluguel, cerca de R$ 150 de luz e R$ 100 de internet. Então, só a moradia já consome R$ 1.400.
Depois, some as contas fixas e compare com a renda. Esse número mostra o quanto do seu dinheiro já nasce comprometido. Quando ele passa de 60% da renda, o orçamento fica apertado, e vale reavaliar algum contrato.
Não se preocupe se algum valor for aproximado. A planilha aceita ajustes durante o mês. O importante, nesse momento, é ter uma primeira fotografia da sua situação.
Minutos 4 a 6: confira as categorias de gasto
As categorias organizam os gastos em grupos. Com elas, você descobre quanto gasta com alimentação, transporte, saúde, lazer e educação. Sem categorias, os lançamentos viram uma lista longa e difícil de interpretar.
Uma boa planilha de controle financeiro pessoal já traz categorias prontas em listas suspensas. Assim, você escolhe a categoria com um clique, sem digitar. Isso evita erros de grafia e mantém os totais corretos.
Use poucas categorias, de 8 a 12 no máximo. Quando existem dezenas, você perde tempo decidindo onde lançar cada gasto. Por outro lado, com poucas categorias, o registro fica rápido e o painel fica limpo.
Veja uma sugestão simples:
- Moradia: aluguel, condomínio, luz, água e internet.
- Alimentação: mercado, feira e restaurantes.
- Transporte: combustível, transporte público e aplicativos.
- Saúde: plano, remédios e consultas.
- Lazer: passeios, streaming e hobbies.
- Educação: cursos, escola e livros.
- Outros: o que não couber nas demais.
Se precisar, crie uma categoria própria depois de uma semana de uso. Dessa forma, você ajusta a lista à sua realidade, e não o contrário.
Minutos 7 a 10: lance as receitas e as despesas
Agora chega a etapa de preencher a aba de lançamentos. Cada linha representa uma entrada ou uma saída, com data, descrição, categoria e valor. Comece pela receita do mês e, depois, lance as contas fixas.
Em seguida, passe pelo extrato do banco e registre os gastos que já aconteceram. Não é preciso lançar tudo desde o início do ano. Basta o mês atual, pois o objetivo é começar a rotina, e não reconstruir o passado.
Por exemplo, a Carla lança o salário de R$ 4.200 no dia 5. Depois, registra o aluguel de R$ 1.150, a luz de R$ 150 e a internet de R$ 100. Também lança o mercado, que somou R$ 380 nas duas primeiras semanas.
Para compras parceladas no cartão, use a aba própria, quando o modelo tiver uma. Assim, o valor de cada parcela entra no mês certo, e a fatura não vira uma caixa-preta.
Se algum gasto não aparecer no extrato, como o dinheiro em espécie, anote de memória. Mesmo aproximado, esse valor ajuda. Com o tempo, você passa a registrar no mesmo dia e a precisão melhora.
Minutos 11 a 13: defina o limite de cada categoria
O orçamento é o plano do mês. Ele diz quanto você pretende gastar em cada categoria. Depois, a planilha compara o planejado com o realizado e mostra onde você passou do limite.
Uma referência popular é a regra 50/30/20. Ela sugere destinar 50% da renda às necessidades, 30% aos desejos e 20% à poupança e às dívidas. Porém, trate essa regra como ponto de partida, pois cada realidade é diferente.
Na renda de R$ 4.200 da Carla, a regra indicaria R$ 2.100 para necessidades, R$ 1.260 para desejos e R$ 840 para poupança. Entretanto, as necessidades dela somam R$ 3.200, ou seja, 76% da renda. Por isso, ela ajusta o plano com metas realistas.
Quando o orçamento está apertado, vale começar pela categoria mais flexível. Normalmente, lazer e alimentação fora de casa permitem cortes sem grande sacrifício. Dessa forma, você preserva as contas essenciais.
Defina também uma sobra mínima, mesmo que pequena. Se a Carla reservar R$ 350 por mês, em cerca de nove meses ela forma uma reserva de R$ 3.000. Assim, a poupança vira uma categoria do orçamento, e não o que sobra por acaso.
Minutos 14 e 15: cadastre uma meta e leia o painel
Para fechar, cadastre uma meta. Pode ser a reserva de emergência, uma viagem ou a quitação de uma dívida. Informe o valor final e o prazo, e a planilha calcula quanto você precisa guardar por mês.
A meta dá sentido ao controle. Afinal, registrar gastos sem objetivo cansa rápido, mas registrar para realizar um plano motiva. Por isso, escolha uma meta pequena e concreta para o primeiro mês.
Depois, abra o painel e leia os números principais. Veja a receita total, a despesa total e o saldo disponível. Em seguida, olhe o gráfico de gastos por categoria e identifique a maior fatia.
Esse olhar de dois minutos já ensina muito. Por exemplo, a Carla percebe que a alimentação ocupa 21% da renda, mais do que ela imaginava. Então, ela define um limite menor para o mês seguinte.
Pronto: em cerca de 15 minutos, você tem renda, categorias, lançamentos, orçamento e uma meta. A partir daqui, a rotina é só manter o registro em dia, como você vê nas próximas seções.
Planilha de Controle Financeiro Pessoal: Como Organizar o Seu Dinheiro em 15 Minutos
Agora que você conhece o método, falta a ferramenta. A Planilha de Controle Financeiro Pessoal da Template Download foi pensada para esse uso. Ela segue exatamente a lógica que você acabou de ver: lançar, planejar, acompanhar e guardar.
O modelo traz cinco abas. São elas: dashboard, lançamentos, orçamento mensal, cartão de crédito e metas financeiras. Além disso, o arquivo inclui um manual em PDF com capturas de tela de cada aba e dois ebooks de educação financeira.
Dessa forma, você não precisa criar nada do zero. A planilha de controle financeiro pessoal já chega com fórmulas, listas e gráficos prontos. Basta abrir o arquivo e seguir os 15 minutos do método.
Nas próximas seções, você conhece cada aba e entende como ela se encaixa na rotina. Também vê, com franqueza, o que a planilha não faz. Assim, você decide com segurança se ela combina com o seu momento.
Como a entrega é digital, o arquivo chega por e-mail depois da compra. A página do produto informa que não há mensalidade, pois o pagamento é único.
A aba Dashboard: o resumo do seu mês
O dashboard é o painel de controle da planilha de controle financeiro pessoal. Ele mostra as receitas, as despesas, o saldo disponível e o saldo acumulado no ano. Além disso, traz gráficos automáticos de gastos, que se atualizam conforme você lança os dados.
Na prática, essa aba responde à pergunta mais importante: como está o meu mês? Em poucos segundos, você enxerga quanto entrou, quanto saiu e quanto ainda pode gastar. Por isso, vale abri-la todo dia ou toda semana.
Os gráficos ajudam a ver o que os números escondem. Por exemplo, uma lista de lançamentos não mostra que o lazer consumiu um quarto da renda. Já um gráfico de gastos por categoria deixa isso evidente.
Quando você acompanha o saldo acumulado no ano, também percebe a tendência. Se ele cresce mês a mês, o plano funciona. Porém, se ele encolhe, é hora de rever os limites do orçamento.
Um bom costume é olhar o dashboard antes de qualquer compra maior. Dessa forma, a decisão considera o saldo real, e não a sensação de que ainda sobra dinheiro.
A aba Lançamentos: onde você registra tudo
A aba de lançamentos é o coração da planilha de controle financeiro pessoal. Nela, você registra cada receita e cada despesa. A página do produto informa que ela usa listas suspensas de categorias, como alimentação, transporte, moradia e lazer.
Essa lista suspensa faz diferença no dia a dia. Em vez de digitar o nome da categoria, você escolhe uma opção pronta. Assim, o registro fica rápido, e os totais por categoria saem corretos, sem erro de digitação.
Cada lançamento leva data, descrição, categoria e valor. Na rotina, isso toma poucos segundos. Por exemplo, o café de R$ 12 vira uma linha, e o mercado de R$ 380 vira outra.
Para não acumular tarefa, registre os gastos no mesmo dia. Quando você deixa para o fim do mês, esquece detalhes e gasta mais tempo. Por isso, reserve dois minutos à noite, ou use o aplicativo do Excel no celular.
Também vale lançar as receitas, e não só as despesas. Dessa forma, o dashboard calcula o saldo de forma completa, e você enxerga o dinheiro que realmente sobra.
A aba Orçamento mensal: planejado contra realizado
O orçamento mensal é a aba que transforma registro em decisão. Nela, você define um limite para cada categoria. Depois, a planilha compara o planejado com o realizado, e destaca em vermelho o que ultrapassar o limite.
Esse alerta visual funciona como um semáforo. Quando a categoria fica no limite, você segue tranquilo. Porém, quando ela fica vermelha, você sabe que precisa frear antes que o mês acabe.
Imagine que a Carla definiu R$ 350 para o lazer. No dia 20, ela já gastou R$ 390. A célula fica vermelha, e ela entende que deve evitar novos gastos nessa categoria até o fim do mês.
Esse mecanismo evita surpresas. Afinal, perceber o estouro no dia 20 ainda permite corrigir o rumo. Já descobrir no dia 30, olhando o extrato, só permite lamentar.
Por isso, preencha o orçamento no começo do mês, com valores realistas. Se os limites forem irreais, o vermelho aparece sempre, e você deixa de levar o alerta a sério. Ajuste os números com calma nos primeiros meses.
A aba Cartão de crédito: parcelas e fatura sob controle
O cartão de crédito é um dos maiores vilões do orçamento. Isso acontece porque a compra parcelada some da vista, mas volta todo mês na fatura. Por isso, a planilha traz uma aba dedicada ao tema.
Segundo a página do produto, essa aba calcula o valor de cada parcela e acompanha o total da fatura mês a mês. Além disso, ela exibe um alerta visual quando o uso do limite passa de 80%. Dessa forma, você percebe o risco antes de estourar.
Veja um exemplo. A Carla compra um fogão por R$ 1.200 em 6 parcelas de R$ 200. Então, durante seis meses, esse valor já está comprometido, e a planilha mostra isso nas faturas futuras.
Se o limite dela é de R$ 2.000, o alerta aparece quando a fatura passa de R$ 1.600. Uma fatura de R$ 1.650, por exemplo, representa 82,5% do limite. Nesse caso, ela evita novas compras no cartão e prioriza o pagamento à vista.
Assim, o cartão deixa de ser uma caixa-preta. Você enxerga o peso das parcelas antes de assumir uma nova, o que ajuda muito a evitar o endividamento.
A aba Metas financeiras: do sonho ao plano
A última aba da planilha de controle financeiro pessoal cuida dos objetivos. Nela, você cadastra uma meta com valor final e prazo. A planilha calcula automaticamente o percentual concluído, conforme descreve a página do produto.
Esse acompanhamento dá visibilidade ao progresso. Por exemplo, se a meta é uma reserva de R$ 3.000 e você já guardou R$ 900, o painel mostra 30%. Dessa forma, cada depósito vira uma pequena vitória.
Escolha metas específicas, e não desejos vagos. “Juntar dinheiro” não é uma meta, mas “juntar R$ 3.000 até dezembro” é. Além disso, dividir o valor pelo número de meses mostra quanto guardar por mês.
Comece com poucas metas, de uma a três. Quando você tenta perseguir dez objetivos ao mesmo tempo, o dinheiro se dilui e nenhum sai do papel. Por isso, priorize a reserva de emergência e, depois, o próximo sonho.
Se você gosta de acompanhar metas, vale conhecer também o guia sobre metas de vendas e como acompanhar a meta mensal. Ele é voltado ao negócio, mas a lógica de definir prazo e ritmo serve para a vida pessoal.
Manual e ebooks: o que vem junto com a planilha
Além do arquivo, a página do produto informa que o pacote inclui três materiais de apoio. O primeiro é um manual em PDF com capturas de tela de cada aba. Ele ajuda quem nunca usou uma planilha desse tipo.
O segundo é o ebook “Sai das Dívidas”, com 30 páginas, segundo a página do produto. Já o terceiro é o ebook “Educação Financeira Descomplicada”, também com 30 páginas. Ambos complementam o uso da planilha com orientações de hábitos.
Na prática, o manual resolve as dúvidas de preenchimento, enquanto os ebooks ampliam o entendimento. Assim, você aprende a usar a ferramenta e, ao mesmo tempo, melhora a forma de lidar com o dinheiro.
Vale lembrar que a planilha de controle financeiro pessoal é uma ferramenta, e não uma promessa de resultado. Ela mostra os números, mas a mudança vem das suas escolhas. Por isso, use o material de apoio como guia e aplique um passo de cada vez.
Excel, Google Planilhas e celular: onde usar
A página do produto informa que o arquivo abre no Excel, no LibreOffice e no Google Planilhas. Em tablet e celular, você usa os aplicativos gratuitos do Excel ou do Google Sheets. Assim, a planilha acompanha você em qualquer lugar.
Essa flexibilidade da planilha de controle financeiro pessoal ajuda na rotina. Por exemplo, você registra o gasto do mercado no celular, ainda no caixa. Depois, em casa, confere o dashboard no computador, com a tela maior.
Se você divide as finanças com alguém, o Google Planilhas facilita o uso em conjunto. Porém, lembre-se de combinar quem lança o quê. Quando duas pessoas lançam o mesmo gasto, os totais ficam errados.
Também vale guardar uma cópia de segurança. Faça isso uma vez por mês, salvando o arquivo com o nome do mês. Dessa forma, um erro de edição ou um arquivo corrompido não leva o seu histórico embora.
Como a página não informa a versão mínima do Excel, confira no seu computador se o arquivo abre normalmente. Em caso de dúvida, consulte a página de dúvidas frequentes da loja.
A rotina semanal de cinco minutos
Depois do primeiro ajuste, a rotina da planilha de controle financeiro pessoal é curta. Basta reservar cinco minutos por semana, sempre no mesmo dia. Domingo à noite funciona bem, pois você começa a semana com a cabeça organizada.
Primeiro, registre os gastos que ficaram pendentes. Em seguida, abra o orçamento e veja as categorias que estão perto do limite. Depois, olhe o dashboard e confira o saldo disponível.
Por fim, decida uma ação para a semana seguinte. Pode ser cozinhar em casa duas noites a mais, cancelar uma assinatura esquecida ou transferir uma quantia para a meta. Pequenas ações repetidas somam muito ao fim do ano.
No começo do mês, faça um fechamento de dez minutos. Compare o planejado com o realizado, anote o que funcionou e ajuste os limites. Dessa forma, o plano melhora a cada ciclo.
O segredo é a constância, e não a perfeição. Uma planilha preenchida com pequenos erros ainda vale mais do que uma planilha perfeita e vazia.
Exemplo completo: o mês da Carla do começo ao fim
Para fixar o método, veja o mês completo da Carla. Ela ganha R$ 4.200 e preencheu a planilha de controle financeiro pessoal em 15 minutos. Primeiro, ela definiu o orçamento por categoria.
| Categoria | Planejado |
|---|---|
| Moradia | R$ 1.400 |
| Alimentação | R$ 900 |
| Transporte | R$ 450 |
| Saúde | R$ 200 |
| Lazer | R$ 350 |
| Educação | R$ 250 |
| Parcelas do cartão | R$ 300 |
| Total planejado | R$ 3.850 |
A conta é direta: R$ 4.200 de renda menos R$ 3.850 planejados deixam uma sobra de R$ 350. Por isso, ela destina esse valor à meta de reserva de emergência. Assim, a poupança deixa de depender da sorte.
No meio do mês, o orçamento mostrou lazer em vermelho. Então, a Carla trocou dois passeios por um piquenique em casa. Com essa troca simples, fechou o mês dentro do plano.
Ao final, o dashboard mostrou o saldo e o gráfico de gastos. A Carla viu que a alimentação, com R$ 900, era a maior fatia depois da moradia. Dessa forma, ela decidiu planejar o cardápio da semana e reduzir as compras por impulso.
Repare que nada disso exigiu conhecimento técnico. O que mudou foi o hábito de registrar e de olhar os números. Os valores são fictícios, e você os troca pelos da sua realidade.
Erros comuns ao usar uma planilha de controle financeiro pessoal
Mesmo com um bom modelo, alguns erros se repetem. Conhecê-los ajuda a evitá-los desde o início. Veja os principais:
- Esquecer os gastos pequenos. O cafezinho e o lanche parecem inofensivos, mas somam bastante no mês.
- Deixar o registro acumular. Quanto mais tempo passa, menos você lembra dos detalhes.
- Criar categorias demais. Com muitas opções, o lançamento vira uma tarefa chata.
- Definir limites irreais. Se o orçamento é impossível, o alerta vermelho perde o sentido.
- Ignorar o cartão de crédito. As parcelas futuras comprometem a renda dos próximos meses.
- Não guardar cópias. Um arquivo corrompido leva todo o histórico.
- Abandonar no segundo mês. A constância importa mais do que a perfeição.
Além disso, evite comparar o seu orçamento com o de outras pessoas. Cada família tem custos, renda e objetivos diferentes. Por isso, use as referências como guia e ajuste os limites à sua situação.
Se você errar um lançamento, apenas corrija a linha. Não precisa recomeçar a planilha inteira. O importante é manter o registro vivo.
Como sair do vermelho com a planilha de controle financeiro pessoal
Se as contas já estão no vermelho, a planilha de controle financeiro pessoal ajuda a enxergar o tamanho do problema. Primeiro, liste todas as dívidas com valor, juros e vencimento. Depois, registre cada parcela como uma despesa fixa no orçamento.
Em seguida, compare o total das dívidas com a sua sobra mensal. Se a sobra é pequena, corte primeiro as despesas flexíveis. Dessa forma, você libera dinheiro para pagar o que cobra os juros mais altos.
Uma estratégia comum é priorizar as dívidas mais caras, como o cartão rotativo e o cheque especial. Porém, antes de decidir, procure negociar. Muitas instituições oferecem condições melhores para quem toma a iniciativa.
A página do produto informa que o pacote inclui o ebook “Sai das Dívidas”. Esse material pode servir de apoio nessa fase. Ainda assim, em casos graves, vale buscar orientação de um profissional de educação financeira.
Lembre-se de que sair do vermelho leva tempo. Por isso, comemore as pequenas vitórias, como quitar uma parcela ou reduzir a fatura do cartão. Essa motivação mantém você no caminho.
Reserva de emergência: a meta número um
Antes de qualquer outro sonho, vale montar uma reserva de emergência. Ela cobre imprevistos, como um conserto, uma consulta ou uma queda de renda. Sem ela, qualquer problema vira dívida no cartão.
Uma referência comum é guardar de três a seis meses de gastos essenciais. Porém, esse número depende do seu caso. Quem tem renda variável costuma precisar de uma reserva maior, enquanto quem tem renda estável pode começar com menos.
Na planilha de controle financeiro pessoal, cadastre a reserva na aba de metas, com valor e prazo. A Carla, por exemplo, definiu R$ 3.000 e guarda R$ 350 por mês. Assim, em cerca de nove meses ela alcança o objetivo, e o painel mostra o percentual concluído a cada depósito.
Para começar, não espere ter muito. Mesmo R$ 50 por mês criam o hábito. Além disso, transfira o valor no dia em que o salário cai, antes de gastar. Dessa forma, você paga a si mesmo primeiro.
Sobre onde guardar a reserva, pesquise opções com liquidez e segurança. Como as regras e as taxas mudam, confirme as condições com a sua instituição antes de decidir. A planilha registra o valor, mas não escolhe o investimento.
Planilha grátis ou modelo pronto: o que considerar
Existem muitas planilhas de controle financeiro pessoal gratuitas na internet. Algumas funcionam bem, principalmente para quem só precisa de uma lista simples. Entretanto, vale comparar antes de decidir.
Uma planilha gratuita costuma ser básica. Você baixa, adapta e usa. Porém, muitos modelos vêm com fórmulas quebradas, layout confuso ou sem instruções. Se algo der errado, você fica sozinho.
Já um modelo pronto traz abas organizadas, fórmulas conferidas e material de apoio. Você economiza o tempo de montar e testar tudo. Em troca, paga um valor pequeno pelo arquivo.
Faça três perguntas antes de escolher uma planilha de controle financeiro pessoal:
- Ela separa lançamentos, orçamento e metas? Sem essa divisão, o painel fica pouco útil.
- Ela trata o cartão de crédito? Sem isso, as parcelas escapam do controle.
- Ela tem instruções? Sem guia, você perde tempo descobrindo como usar.
Além disso, desconfie de promessas exageradas. Nenhuma planilha enriquece ninguém. Um bom fornecedor informa o que o modelo faz e o que ele não faz.
Checklist para escolher a sua planilha de controle financeiro pessoal
Antes de baixar ou comprar qualquer modelo, use esta lista. Ela ajuda a evitar frustrações.
- Formato. O arquivo abre no seu Excel, no Google Planilhas ou no celular?
- Dashboard. Um painel mostra receitas, despesas e saldo de forma clara?
- Categorias. Há listas prontas para facilitar o lançamento?
- Orçamento. O modelo compara o planejado com o realizado?
- Cartão. A planilha acompanha parcelas e fatura?
- Metas. Existe controle do percentual concluído?
- Instruções. O pacote traz manual de uso?
- Limites declarados. O fornecedor diz com clareza o que o modelo não faz?
- Garantia. Há política de reembolso publicada?
Se a resposta for “sim” para a maioria, o modelo merece teste. Já se várias respostas forem “não sei”, procure mais informação antes de comprar.
Lembre-se também do seu perfil. Quem está começando precisa de um modelo simples e guiado. Já quem tem um orçamento mais complexo, com muitos cartões, precisa avaliar os recursos com atenção.
O que a planilha não faz: limites que você precisa conhecer
Toda ferramenta tem limites, e conhecê-los evita frustração. A página do produto é transparente nesse ponto, e repetimos aqui para você decidir com segurança.
Essa planilha de controle financeiro pessoal é voltada ao uso pessoal. Para o controle de um negócio, a própria página recomenda um sistema específico de gestão empresarial. Se você precisa controlar vendas e recebimentos de clientes, conheça a Planilha de Vendas e Recebimentos PRO.
Além disso, a página não menciona integração com contas bancárias nem importação automática de extratos. Então, você precisa lançar os dados manualmente. Por outro lado, esse registro manual aumenta a consciência sobre cada gasto.
A página também não informa limites de quantidade de lançamentos, de categorias ou de meses. Caso você tenha um volume muito grande de movimentações, teste o arquivo com os seus dados antes de depender dele.
Por fim, a planilha de controle financeiro pessoal mostra números, mas não toma decisões. Ela não escolhe investimentos, não negocia dívidas e não substitui a orientação de um profissional. Use-a como um mapa, e dirija você mesmo.
Planilha de Controle Financeiro Pessoal: Como Organizar o Seu Dinheiro em 15 Minutos
Para fechar, vale reunir o essencial. Uma planilha de controle financeiro pessoal mostra para onde vai o seu dinheiro, compara o planejado com o realizado e acompanha as suas metas. Com isso, você deixa de adivinhar e passa a decidir com dados.
O método de 15 minutos cabe em uma pausa de café. Primeiro, você reúne a renda e as contas fixas. Depois, confere as categorias, lança as receitas e as despesas, define os limites e cadastra uma meta.
A rotina semanal de cinco minutos mantém o plano vivo. Registrar os gastos, olhar o orçamento e conferir o dashboard bastam para manter o controle. Além disso, o fechamento mensal de dez minutos ajusta o rumo.
Também vale lembrar o essencial sobre o cartão. Acompanhe as parcelas e fique atento ao limite de 80%, pois a fatura é o ponto onde muita gente perde o controle.
Por fim, escolha uma meta pequena e comece hoje. A constância vale mais do que a perfeição, e o primeiro mês é o mais importante.
Combine o controle financeiro com outras planilhas da Template Download
O controle financeiro pessoal é a base. Porém, quem também tem um negócio costuma precisar de outras ferramentas. Por isso, a loja oferece modelos que se completam.
Se você vende produtos ou serviços, o guia sobre como calcular o preço de venda de um produto ajuda a precificar com segurança. Além disso, a Planilha de Preço de Venda em Excel faz o cálculo com custo, margem e comissão.
Para entender o conceito de margem sobre o custo, leia o artigo sobre markup: o que é e como calcular. Já a Planilha de Markup em Excel aplica a conta na prática.
Para organizar o estoque do negócio, use a Planilha de Controle de Estoque em Excel. Já as vendas e os recebimentos ficam sob controle com a Planilha de Vendas e Recebimentos PRO.
Para conhecer outras opções, o artigo sobre planilhas empresariais em Excel prontas para usar reúne vários modelos. Você também pode visitar a categoria de planilhas ou a loja completa.
Garantia e compra segura
Comprar na Template Download segue regras claras. A página do produto informa uma garantia com reembolso, e a política completa está publicada na página de reembolso e devoluções, com prazo de 7 dias.
Se surgir qualquer dúvida antes de comprar, consulte a página de dúvidas frequentes. Também vale ler o passo a passo na página como comprar.
Para pesquisar a taxa de juros do seu cartão ou comparar opções de reserva, ferramentas como o Google ajudam a levantar informações em poucos minutos. Porém, confirme sempre as condições na instituição financeira.
Planilha de Controle Financeiro Pessoal: Como Organizar o Seu Dinheiro em 15 Minutos
Se o seu dinheiro ainda some no fim do mês, este é o momento de mudar. Uma boa planilha de controle financeiro pessoal dá clareza sobre o que entra, o que sai e o que sobra. Em 15 minutos, você já tem o primeiro painel funcionando.
Comece pelo básico. Reúna a renda e as contas fixas, escolha poucas categorias, lance os gastos e defina os limites. Depois, cadastre uma meta e leia o painel. Em pouco tempo, você terá um retrato fiel da sua vida financeira.
Quando quiser ganhar tempo, use a Planilha de Controle Financeiro Pessoal. Ela reúne dashboard, lançamentos, orçamento, cartão e metas em um único arquivo. Faça o seu pedido e comece hoje a organizar o seu dinheiro.
Perguntas frequentes
Como fazer uma planilha de controle financeiro pessoal?
Liste a renda, as contas fixas e as categorias de gasto. Depois, crie uma aba de lançamentos, outra de orçamento e um painel com receitas, despesas e saldo. Se preferir, use um modelo pronto e economize o tempo de montar as fórmulas.
Quanto tempo leva para organizar as finanças com a planilha?
O primeiro ajuste leva cerca de 15 minutos com um modelo pronto. Depois, a rotina semanal ocupa uns cinco minutos. Porém, esse tempo varia conforme a quantidade de gastos que você precisa registrar.
O que a planilha de controle financeiro pessoal precisa ter?
Ela precisa de lançamentos com categorias, um orçamento que compare planejado e realizado e um painel de resultados. Além disso, ajuda ter controle de cartão de crédito e de metas financeiras.
A planilha funciona no celular e no Google Planilhas?
Segundo a página do produto, o arquivo abre no Excel, no LibreOffice e no Google Planilhas. Em tablet e celular, você usa os aplicativos gratuitos do Excel ou do Google Sheets.
A planilha controla o cartão de crédito?
Sim. A página do produto informa que há uma aba de cartão que calcula as parcelas, acompanha a fatura mês a mês e alerta quando o uso do limite passa de 80%.
Posso usar a planilha para controlar as contas de uma empresa?
Não é o indicado. A página do produto recomenda um sistema específico de gestão empresarial para o controle de um negócio.
A planilha importa extratos do banco automaticamente?
A página do produto não menciona essa função. Por isso, considere que o registro dos lançamentos é manual.
Existe garantia na compra?
Sim. A loja informa garantia com reembolso, conforme as condições publicadas na página de reembolso e devoluções.



[…] queira conferir um exemplo pronto antes de continuar, veja o artigo sobre a planilha de controle financeiro pessoal em 15 minutos. Ele mostra o resultado final de uma planilha […]