
Você vende todo mês, mas não sabe se o negócio está realmente ganhando dinheiro. Essa dúvida é comum, mas a resposta está em um número simples: o ponto de equilíbrio. Ele mostra quanto você precisa vender para pagar todas as contas, sem lucro e sem prejuízo.
Calcular o ponto de equilíbrio leva poucos minutos e muda a forma de tomar decisões. Além disso, ele responde perguntas práticas. Posso baixar o preço? Vale contratar alguém? Quantas unidades preciso vender para ganhar R$ 2.000 por mês? Com a conta pronta, você decide com números, e não com medo.
Neste guia, você aprende o conceito, a fórmula e três exemplos numéricos. Também vê como montar o cálculo no Excel, como reduzir o ponto de equilíbrio e como usar as planilhas da Template Download. No fim, há um checklist, um plano de sete dias e perguntas frequentes.
Ponto de Equilíbrio: Como Calcular com Exemplos e Planilha em Excel
Para começar, vale entender o conceito. O ponto de equilíbrio é o nível de vendas em que a receita cobre exatamente todos os custos e despesas. Abaixo dele, o negócio perde dinheiro. Por outro lado, acima dele, cada venda adicional gera lucro.
Pense em uma balança. De um lado ficam os custos fixos e variáveis, e do outro fica a receita. Quando os dois lados se igualam, você atingiu o ponto de equilíbrio. Portanto, ele funciona como uma linha de chegada para o prejuízo e uma linha de largada para o lucro.
Esse número pode aparecer em unidades, como 300 marmitas por mês, ou em reais, como R$ 7.500 de faturamento. Afinal, os dois formatos dizem a mesma coisa de maneiras diferentes. Em geral, as unidades ajudam a rotina de produção, enquanto o valor em reais ajuda o planejamento financeiro.
Se você quer entender como o preço influencia esse resultado, o guia sobre como calcular o preço de venda de um produto mostra a base da conta. Já o artigo sobre markup: o que é e como calcular explica a relação entre custo, margem e preço.
Por que todo negócio precisa conhecer o ponto de equilíbrio
Muita gente administra o negócio olhando só o saldo da conta. Porém, o saldo mistura dinheiro do negócio com dinheiro pessoal, e isso engana. Então, o ponto de equilíbrio separa o que a empresa precisa faturar para sobreviver.
Por isso, conhecer esse número traz benefícios concretos. Primeiro, ele define uma meta mínima de vendas. Depois, mostra o risco de cada decisão, como um aluguel maior ou um desconto agressivo. Por fim, ajuda a negociar com fornecedores e investidores, pois você apresenta dados.
Além disso, o ponto de equilíbrio revela se o preço está certo. Quando ele fica muito alto em relação à sua capacidade de venda, o preço está baixo ou os custos estão altos. Nesse caso, nenhuma campanha de marketing resolve o problema de fundo.
Veja alguns sinais de que você precisa calcular o ponto de equilíbrio agora:
- As vendas são boas, mas o dinheiro não sobra.
- A meta mínima de vendas do mês é uma incógnita.
- Há planos de contratar ou alugar um espaço maior.
- Uma promoção ou mudança de preço está no horizonte.
- Um segundo produto ou uma segunda unidade entra na conversa.
Os três tipos de ponto de equilíbrio
Existem três versões do conceito, e cada uma responde a uma pergunta diferente. Assim, conhecê-las evita confusão na hora de ler relatórios e conversar com o contador.
Contábil. Considera todos os custos e despesas do período, inclusive os que não saem do caixa, como a depreciação. Ele responde quanto você precisa vender para o resultado contábil chegar a zero.
Financeiro. Considera apenas os gastos que realmente saem do caixa. Ele mostra quanto você precisa vender para pagar as contas do mês, o que interessa muito a quem tem pouco capital de giro.
Econômico. Inclui também o retorno mínimo que você espera ter. Em outras palavras, ele soma ao custo o lucro desejado, que pode ser o seu salário ou o retorno do investimento.
Neste guia, o foco é o ponto de equilíbrio contábil, que é o mais usado por pequenos negócios. Mesmo assim, você aprende na seção de meta de lucro como chegar ao econômico, bastando somar o lucro desejado aos custos fixos.
Para começar, escolha uma versão e use-a de forma consistente. Dessa forma, você compara meses diferentes sem se confundir.
Custos fixos e custos variáveis: como separar
O cálculo do ponto de equilíbrio depende de uma separação básica. Os custos fixos não mudam com o volume de vendas, enquanto os custos variáveis crescem na mesma proporção das vendas.
Aluguel, salários fixos, internet, contador, seguros e sistemas são custos fixos. Afinal, você paga o mesmo valor vendendo muito ou pouco. Por outro lado, ingredientes, embalagens, comissões, frete e impostos sobre vendas são custos variáveis, pois aumentam a cada unidade vendida.
Além disso, existem custos que ficam no meio do caminho, os semivariáveis. A conta de energia, por exemplo, tem uma parte fixa e outra que cresce com a produção. Nesses casos, separe a parte fixa e a variável, ou use uma média razoável.
Atenção aos impostos e às taxas de cartão. Eles são custos variáveis, pois incidem sobre cada venda. Por isso, entram no cálculo da margem de contribuição, e não nos custos fixos.
Revise a lista de vez em quando. Quando o negócio cresce, um custo fixo pode virar variável, e o contrário também acontece. Assim, o ponto de equilíbrio acompanha a realidade.
Margem de contribuição: o que sobra de cada venda
A margem de contribuição é a peça-chave da conta. Ela mostra quanto cada unidade vendida contribui para pagar os custos fixos e formar o lucro. Para calculá-la, subtraia do preço de venda todos os custos variáveis da unidade.
Margem de contribuição = preço de venda − custos variáveis por unidade
Imagine uma marmita vendida a R$ 25. Os ingredientes custam R$ 9, a embalagem custa R$ 2 e as taxas de entrega e cartão somam R$ 1,50. Além disso, os impostos de 6% levam R$ 1,50. Então, os custos variáveis somam R$ 14, e a margem de contribuição é de R$ 11 por marmita.
Também é comum expressar a margem como percentual do preço. Nesse caso, R$ 11 divididos por R$ 25 resultam em 44%. Esse percentual é útil quando você vende vários produtos, como verá mais adiante.
Repare que a margem de contribuição não é o lucro. Ela ainda precisa pagar os custos fixos. Só o que sobrar depois disso vira lucro, e é exatamente isso que o ponto de equilíbrio mede.
Quando você aumenta o preço ou reduz um custo variável, a margem sobe. Em consequência, o ponto de equilíbrio cai, e o negócio fica mais seguro.
A fórmula do ponto de equilíbrio em unidades
Com a margem de contribuição em mãos, a fórmula é uma divisão simples.
Ponto de equilíbrio (unidades) = custos fixos ÷ margem de contribuição por unidade
A lógica é direta. Em outras palavras, os custos fixos formam uma conta que precisa ser paga. Cada unidade vendida contribui com uma parte dessa conta. Então, dividir o total pela contribuição unitária mostra quantas unidades pagam tudo.
Volte à marmita de R$ 25. Se os custos fixos somam R$ 3.300 por mês e a margem de contribuição é de R$ 11, a conta fica 3.300 ÷ 11, ou seja, 300 marmitas. Essa é a quantidade mínima para o negócio não perder dinheiro.
Quando o resultado não é um número inteiro, arredonde para cima. Afinal, vender 299,5 unidades não paga a conta, e vender 300 paga. Dessa forma, você mantém uma margem de erro a seu favor.
Lembre-se de que a fórmula assume um preço e um custo variável estáveis. Se esses valores mudam ao longo do mês, use médias ou calcule cenários separados.
Ponto de equilíbrio em reais: a versão para o planejamento
Porém, nem sempre é prático pensar em unidades. Negócios que vendem muitos itens diferentes, ou que prestam serviços variados, preferem trabalhar com o faturamento. Nesse caso, a fórmula usa a margem de contribuição em percentual.
Ponto de equilíbrio (reais) = custos fixos ÷ margem de contribuição percentual
Na marmita, a margem é de 44%. Então, dividindo R$ 3.300 por 0,44, o resultado é R$ 7.500. Esse valor coincide com 300 marmitas vendidas a R$ 25, o que confirma que as duas versões estão corretas.
O formato em reais ajuda a comparar com o faturamento real. Se o negócio fatura R$ 6.800 por mês, ele está abaixo do equilíbrio e perde dinheiro. Já se fatura R$ 10.500, está bem acima, com folga para lucro.
Além disso, o valor em reais funciona como meta diária. Dividindo R$ 7.500 por 25 dias de venda, o negócio precisa de cerca de R$ 300 de faturamento por dia só para cobrir as contas. Essa referência simples orienta a rotina da equipe.
Se você usa o preço médio, lembre-se de revisar a conta quando o mix de produtos mudar. Isso porque uma mudança no que mais vende altera a margem média.
Exemplo completo: as marmitas da Marina
Para fixar o método, acompanhe a Marina, que vende marmitas por encomenda. Os valores são fictícios, mas você os troca pelos da sua realidade. Primeiro, ela levanta os custos variáveis de cada marmita.
| Item | Valor por marmita |
|---|---|
| Ingredientes | R$ 9,00 |
| Embalagem | R$ 2,00 |
| Taxas de entrega e cartão | R$ 1,50 |
| Impostos (6% do preço) | R$ 1,50 |
| Custo variável total | R$ 14,00 |
Depois, ela soma os custos fixos do mês: aluguel de R$ 1.200, ajudante de R$ 1.500, gás e energia de R$ 400 e outras despesas de R$ 200. O total é R$ 3.300.
Com o preço de R$ 25, a margem de contribuição é de R$ 11 por marmita, ou 44% do preço. Então, o ponto de equilíbrio é 3.300 ÷ 11, ou seja, 300 marmitas por mês. Em reais, isso equivale a R$ 7.500 de faturamento.
Agora imagine que a Marina venda 420 marmitas. Assim, a receita chega a R$ 10.500, e a contribuição total soma R$ 4.620. Subtraindo os custos fixos de R$ 3.300, o lucro do mês é de R$ 1.320.
Perceba como o lucro nasce só depois do equilíbrio. Assim, as primeiras 300 marmitas pagam as contas. Já as 120 marmitas seguintes geram os R$ 1.320, pois cada uma deixa R$ 11 limpos.
Margem de segurança: quão longe você está do risco
A margem de segurança mede a distância entre as vendas atuais e o ponto de equilíbrio. Ela mostra quanto as vendas podem cair antes de o negócio entrar no prejuízo.
Margem de segurança = (vendas atuais − ponto de equilíbrio) ÷ vendas atuais
No caso da Marina, as vendas são de 420 marmitas e o equilíbrio é de 300. Então, a margem de segurança é de 120 ÷ 420, ou cerca de 28,6%. Em outras palavras, as vendas podem cair quase 29% antes de ela começar a perder dinheiro.
Quanto maior esse percentual, mais tranquilo fica o negócio. Uma margem de segurança abaixo de 10% indica fragilidade, pois uma pequena queda já causa prejuízo. Por isso, acompanhe esse indicador todo mês.
Se a margem de segurança está baixa, você tem dois caminhos. Pode aumentar as vendas ou, então, reduzir o ponto de equilíbrio com preços melhores e custos menores. Na maioria dos casos, vale trabalhar nos dois ao mesmo tempo.
A Planilha de Markup em Excel apresenta indicadores nessa linha. Segundo a página do produto, ela mostra margem de contribuição, margem líquida e margem de segurança.
Ponto de Equilíbrio: Como Calcular com Exemplos e Planilha em Excel
Até aqui, você calculou o ponto de equilíbrio para um resultado igual a zero. Contudo, ninguém abre um negócio para ficar no zero. Por isso, vale incluir uma meta de lucro na conta.
A fórmula é uma pequena variação da anterior. Basta somar o lucro desejado aos custos fixos antes de dividir pela margem de contribuição.
Vendas necessárias = (custos fixos + lucro desejado) ÷ margem de contribuição
Imagine que a Marina queira um lucro de R$ 2.000 por mês. Os custos fixos continuam em R$ 3.300, então o total a cobrir é R$ 5.300. Então, dividindo por R$ 11, o resultado é cerca de 482 marmitas por mês.
Assim, esse número vira a meta real de vendas. Ele é maior do que o equilíbrio de 300 marmitas, mas fecha com o objetivo financeiro. Além disso, ele mostra o esforço necessário. Se a Marina não consegue produzir 482 marmitas, precisa aumentar o preço ou reduzir custos.
Essa lógica também ajuda a planejar a retirada. Para ter um pró-labore fixo, inclua-o nos custos fixos. Já para um lucro adicional, some-o à meta. Em ambos os casos, o ponto de equilíbrio com meta de lucro mostra o caminho.
Para acompanhar a meta ao longo do mês, o guia sobre metas de vendas e como acompanhá-las traz um método simples.
Como o ponto de equilíbrio muda com preço, custo e aluguel
O ponto de equilíbrio não é fixo. Por isso, qualquer mudança no preço, nos custos variáveis ou nos custos fixos altera o resultado. Testar esses cenários antes de decidir evita surpresas.
Preço menor. Suponha que a Marina reduza o preço de R$ 25 para R$ 23 para atrair clientes. Os impostos caem para R$ 1,38, e os custos variáveis passam a R$ 13,88. A margem de contribuição cai para R$ 9,12. Então, o ponto de equilíbrio sobe de 300 para cerca de 362 marmitas. Um desconto de 8% aumentou a meta mínima em mais de 20%.
Aluguel maior. Se o aluguel sobe R$ 300, os custos fixos vão para R$ 3.600. Então, dividindo por R$ 11, o equilíbrio passa a cerca de 328 marmitas.
Custo maior. Se os ingredientes ficam R$ 1 mais caros, a margem cai para R$ 10. Nesse caso, o equilíbrio sobe para 330 marmitas.
Preço maior. Já um aumento de R$ 1 no preço, com os custos iguais, eleva a margem para cerca de R$ 11,94, considerando os impostos. O equilíbrio cai para cerca de 277 marmitas.
Então, esses testes mostram que o preço pesa muito. Ou seja, uma pequena redução de preço exige um grande aumento de volume. Por isso, pense bem antes de dar descontos.
Ponto de equilíbrio com vários produtos
Poucos negócios vendem um único item. Quando você tem vários produtos, a conta usa a margem de contribuição média ponderada pelo mix de vendas.
Imagine que a Marina também venda sucos a R$ 8. Por exemplo, os custos variáveis do suco somam R$ 3,98, já com impostos. Então, a margem de contribuição é de R$ 4,02, ou cerca de 50,3% do preço.
Suponha que 80% do faturamento venha das marmitas e 20% venha dos sucos. Assim, a margem média ponderada é 0,8 × 44% mais 0,2 × 50,25%, o que dá cerca de 45,25%. Dividindo os custos fixos de R$ 3.300 por 0,4525, o equilíbrio é de cerca de R$ 7.293 de faturamento.
Dessa forma, você obtém uma meta única em reais. Se o mix muda, a margem média muda também. Por isso, refaça a conta quando o produto mais vendido for outro.
Para negócios com muitos itens, uma planilha facilita o trabalho. A Planilha de Precificação PRO trabalha com grupos. Segundo a página do produto, ela ratea os custos fixos entre os grupos e calcula as vendas mínimas de cada um, em unidades e em faturamento.
Ponto de equilíbrio em serviços: pense em horas
Quem presta serviços também tem ponto de equilíbrio, mas a unidade muda. Em vez de peças, você conta horas ou atendimentos. Ainda assim, a lógica é a mesma: os custos fixos divididos pela contribuição de cada unidade.
Nos serviços, o principal custo fixo costuma ser o seu próprio salário e as contas do negócio. Por isso, o ponto de equilíbrio mostra quantas horas faturáveis você precisa vender no mês para pagar tudo.
Suponha custos fixos de R$ 5.200 e R$ 80 de contribuição por hora vendida. Nesse caso, o equilíbrio é de 65 horas, e quem consegue faturar 100 horas tem 35 horas de folga. Em contrapartida, se só consegue vender 60, o mês fecha no prejuízo.
Além disso, essa conta ajuda a decidir sobre capacidade. Quando o equilíbrio exige quase todas as horas disponíveis, o negócio está sobrecarregado e frágil. Nesse caso, o caminho é aumentar o preço da hora.
Para calcular a hora e o preço, o guia sobre preço de serviços da Template Download mostra o método completo. A Planilha de Preço de Venda para Serviços também ajuda a montar o preço e o orçamento de cada serviço.
Como ler o gráfico do ponto de equilíbrio
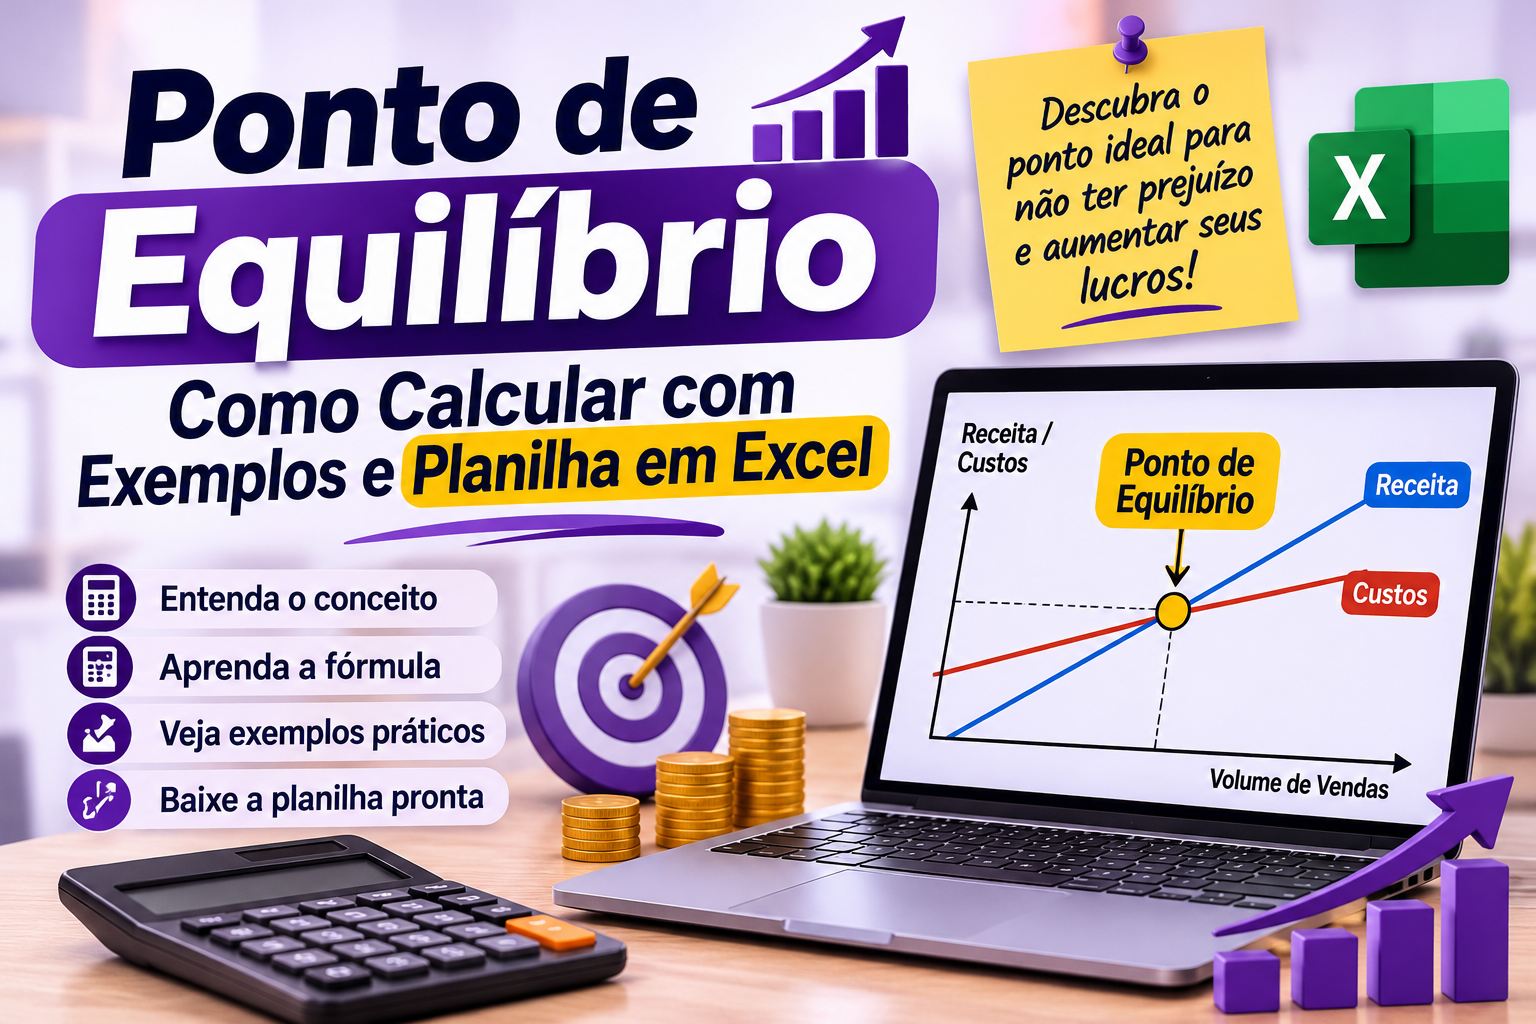
O gráfico do ponto de equilíbrio traz três linhas. Primeiro, vem a receita total, que sobe conforme as vendas. Depois, aparece a linha de custos fixos, que fica horizontal. Por fim, surge o custo total, que parte dos custos fixos e sobe com os custos variáveis.
O ponto em que a linha da receita cruza a linha do custo total é o ponto de equilíbrio. Do lado esquerdo desse cruzamento, o custo está acima da receita, e a área representa prejuízo. Já do lado direito, a receita passa o custo, e a área representa lucro.
Além disso, esse desenho ajuda a explicar a situação para sócios e funcionários. Quando todos enxergam a linha de chegada, fica mais fácil entender a meta mínima.
Para montar o gráfico no Excel, crie uma tabela com o volume de vendas em uma coluna, a receita em outra e o custo total em uma terceira. Depois, insira um gráfico de linhas com as duas últimas colunas. O cruzamento aparece sozinho.
Algumas planilhas já trazem o gráfico pronto. Mesmo assim, entender a leitura ajuda a conferir se os números fazem sentido.
Como reduzir o ponto de equilíbrio
Reduzir o ponto de equilíbrio deixa o negócio mais seguro. Por isso, existem três alavancas, e vale testar cada uma.
A primeira é aumentar a margem de contribuição. Você pode subir o preço, renegociar com fornecedores, reduzir desperdícios ou trocar embalagens. Dessa forma, cada real a mais na margem reduz o equilíbrio.
A segunda é cortar custos fixos. Então, revise contratos, renegocie o aluguel, cancele assinaturas esquecidas e avalie se todas as despesas geram retorno. Entretanto, cuidado para não cortar o que sustenta as vendas.
A terceira é mudar o mix de produtos. Quando você incentiva a venda dos itens com margem maior, a margem média sobe. Assim, o mesmo faturamento gera mais contribuição.
Veja uma lista de ações práticas:
- Revise os preços com a fórmula do denominador, e não com a soma sobre o custo.
- Negocie prazos e descontos com os principais fornecedores.
- Reduza perdas e desperdícios na produção.
- Elimine assinaturas e serviços que ninguém usa.
- Destaque nas vendas os produtos de maior margem.
- Compartilhe espaço ou equipamentos para dividir custos fixos.
Lembre-se de que reduzir o ponto de equilíbrio não depende só de cortar gastos. Na prática, o preço é, muitas vezes, a alavanca mais poderosa.
Ponto de Equilíbrio: Como Calcular com Exemplos e Planilha em Excel
Montar o cálculo no Excel leva poucos minutos e dá autonomia para testar cenários. Veja um passo a passo simples, com as fórmulas usando o exemplo da Marina. Em versões do Excel em português, o separador das funções costuma ser o ponto e vírgula.
Abra uma planilha nova e digite os rótulos na coluna A e os valores na coluna B. Depois, preencha as células conforme o quadro.
| Célula | Conteúdo | Valor |
|---|---|---|
| B1 | Preço de venda | 25 |
| B2 | Custo variável (sem imposto) | 12,5 |
| B3 | Imposto sobre vendas | 6% |
| B4 | Custos fixos mensais | 3300 |
| B5 | Margem de contribuição: =B1-B2-B1*B3 | 11 |
| B6 | Margem percentual: =B5/B1 | 44% |
| B7 | Equilíbrio em unidades: =ARREDONDAR.PARA.CIMA(B4/B5;0) | 300 |
| B8 | Equilíbrio em reais: =B7*B1 | 7500 |
| B9 | Vendas atuais | 420 |
| B10 | Margem de segurança: =(B9-B7)/B9 | 28,6% |
| B11 | Lucro desejado | 2000 |
| B12 | Unidades para a meta: =ARREDONDAR.PARA.CIMA((B4+B11)/B5;0) | 482 |
Confirmei essas fórmulas em uma planilha de teste, e os resultados batem com os valores do exemplo. Mesmo assim, confira no seu Excel, porque o nome da função varia conforme o idioma e a versão.
Use a cor amarela nas células que você preenche e deixe as fórmulas em outra cor. Dessa forma, você evita sobrescrever um cálculo por engano. Além disso, proteja as células de fórmula, se quiser compartilhar o arquivo.
Depois, para testar cenários, mude o preço em B1 e observe o equilíbrio em B7. Dessa forma, em poucos segundos, você vê quanto um desconto aumenta a meta mínima.
Planilhas prontas para calcular o ponto de equilíbrio
Se preferir não montar a planilha, a Template Download oferece modelos prontos. Cada um atende a um perfil, e vale conhecer o que as páginas dos produtos informam.
A Planilha de Markup em Excel tem seis abas: Apresentação, Premissas, Grupos, Resultado, Simulador e Painel. Segundo a página, ela calcula as vendas mínimas em unidades e em reais, sinaliza cada grupo acima ou abaixo do equilíbrio e monta uma demonstração mensal de lucro ou prejuízo.
A Planilha de Precificação PRO trabalha com até 20 grupos de produtos ou serviços e 15 campos de despesas fixas mensais. Segundo a página, ela calcula as vendas mínimas de cada grupo e alerta quando o volume é insuficiente.
Além disso, nas duas, o cálculo parte do preço. Dessa forma, o ponto de equilíbrio nasce junto com a precificação, e você enxerga o efeito de cada preço na meta mínima.
Antes de comprar, leia os limites que cada página declara. Eles ajudam a escolher o modelo certo e evitam frustração.
Limites e cuidados com cada planilha
Toda ferramenta tem limites. Conhecê-los antes de usar evita decisões baseadas em expectativas erradas.
A página da Planilha de Markup informa um máximo de 12 grupos e 12 despesas fixas. Ela também avisa que os dados de exemplo, de uma loja de roupas, precisam ser substituídos pelos seus. Além disso, os gráficos do painel usam só os 8 primeiros grupos.
A página da Planilha de Precificação PRO informa que ela não registra vendas reais, estoque nem documentos fiscais, e que as três taxas percentuais valem para todos os grupos. Ela também afirma que a compatibilidade nativa com Excel, Google Planilhas e LibreOffice ainda não foi validada, então teste o arquivo antes de depender dele.
Quanto à Planilha de Margens sobre Vendas Premium, a página informa que ela calcula a margem de contribuição de cada venda, mas não calcula custos fixos nem ponto de equilíbrio. Portanto, ela serve para analisar vendas já realizadas, e não para achar o equilíbrio.
Já a Planilha de Plano de Vendas em Excel trabalha com previsão e metas. Segundo a página, ela não calcula custos, impostos, comissões nem lucro. Por isso, combine-a com um modelo de preço para saber se a meta cobre o equilíbrio.
Como usar o ponto de equilíbrio junto com metas e previsões
O ponto de equilíbrio vira mais útil quando se conecta ao plano de vendas. Ele define o piso, e a meta define o objetivo. Assim, ao comparar os dois, você enxerga a folga do negócio.
Comece pelo equilíbrio. Em seguida, defina uma meta que cubra o equilíbrio mais o lucro desejado. Depois, quebre essa meta em partes mensais, semanais e diárias. Dessa forma, a equipe acompanha o ritmo sem surpresas.
A Planilha de Plano de Vendas em Excel ajuda nessa etapa. Segundo a página, ela faz a previsão mensal de faturamento para 12 meses, com meta de crescimento editável e sazonalidade por mês. Assim, você vê se a previsão supera o equilíbrio em todos os meses.
Atenção à sazonalidade. Isso porque um mês fraco pode ficar abaixo do equilíbrio, mesmo que a média anual seja boa. Nesse caso, uma reserva de caixa cobre a diferença. Por isso, o ponto de equilíbrio mensal precisa conviver com um plano de reserva.
Para registrar o que foi vendido de verdade, use uma planilha de controle. O artigo sobre planilha de controle de vendas em Excel mostra como organizar esse registro.
Erros comuns no cálculo do ponto de equilíbrio
Mesmo uma conta simples tem armadilhas. Veja os erros mais frequentes:
- Esquecer custos fixos. Pró-labore, contador e sistemas costumam ficar de fora.
- Misturar fixos e variáveis. O resultado fica distorcido, e a margem sai errada.
- Ignorar impostos e taxas. Eles reduzem a margem de contribuição em cada venda.
- Usar o preço sem desconto. Se você vende com desconto, use o preço real.
- Esquecer a sazonalidade. Meses fracos podem ficar abaixo do equilíbrio.
- Calcular só uma vez. Preços e custos mudam, e o equilíbrio muda junto.
- Usar uma média irreal para vários produtos. O mix de vendas precisa refletir a realidade.
- Confundir equilíbrio com lucro. Estar no equilíbrio significa lucro zero.
Além disso, evite tratar o ponto de equilíbrio como uma verdade fixa. Afinal, ele é uma estimativa baseada em premissas. Quando as premissas mudam, o resultado também muda.
Por fim, não deixe a conta só no papel. Use o número para tomar decisões sobre preço, contratação e investimento. Assim, o cálculo cumpre o seu objetivo.
Checklist para calcular o ponto de equilíbrio sem erro
Antes de confiar no resultado, passe por esta lista. Ela reúne os pontos que mais causam distorções.
- Custos fixos. A lista inclui todos os gastos que não variam com as vendas?
- Custos variáveis. Ingredientes, embalagens, fretes e comissões estão no cálculo?
- Impostos. O percentual foi confirmado com o contador?
- Taxas. Cartão e marketplace entram como custo variável?
- Preço real. Você usou o preço praticado, e não o de tabela?
- Margem. A margem de contribuição foi calculada por unidade?
- Fórmula. Você dividiu os custos fixos pela margem de contribuição?
- Arredondamento. O resultado foi arredondado para cima?
- Meta de lucro. O lucro desejado foi somado aos custos fixos?
- Segurança. Você conhece a margem de segurança atual?
- Revisão. Há uma data para refazer a conta?
Se você respondeu “sim” a tudo, o resultado merece confiança. Já se alguma resposta for “não”, volte ao passo correspondente antes de decidir.
Guarde essa lista junto da planilha. Assim, a cada revisão, você repete o processo com a mesma qualidade.
Plano de sete dias para descobrir o seu ponto de equilíbrio
Para sair da teoria, siga um plano curto. Ele cabe em uma semana, com poucos minutos por dia.
- Liste todos os custos fixos do mês, com as contas anuais divididas por doze (dia 1).
- Levante os custos variáveis de cada produto principal, com impostos e taxas (dia 2).
- Calcule a margem de contribuição de cada produto (dia 3).
- Aplique a fórmula e descubra o equilíbrio em unidades e em reais (dia 4).
- Compare o resultado com as vendas dos últimos três meses e calcule a margem de segurança (dia 5).
- Defina uma meta de lucro e calcule as vendas necessárias para alcançá-la (dia 6).
- Teste três cenários, como preço menor, aluguel maior e custo maior, e anote a data da próxima revisão (dia 7).
Assim, ao final da semana, você terá um número claro para orientar as decisões. Depois, repita a conta sempre que o preço, o custo ou o mix mudarem.
Se preferir, use uma planilha da loja para acelerar os dias 3 a 6.
Garantia, compra segura e outras planilhas da loja
Comprar na Template Download segue regras públicas. Por exemplo, as páginas dos produtos informam uma política de reembolso com prazo de 7 dias, detalhada na página de reembolso e devoluções. Como a política pode ter nuances, leia o texto completo antes de comprar.
Se tiver dúvidas, consulte as dúvidas frequentes e o passo a passo em como comprar. Para conhecer outras opções, visite a categoria de planilhas ou a loja completa.
O artigo sobre planilhas empresariais em Excel reúne vários modelos em um só lugar. Para pesquisar custos de fornecedores e médias do seu setor, ferramentas como o Google ajudam a levantar referências. Mesmo assim, confirme os dados diretamente com cada fornecedor.
Ponto de Equilíbrio: Como Calcular com Exemplos e Planilha em Excel
Para fechar, vale reunir o essencial. O ponto de equilíbrio mostra quanto você precisa vender para cobrir todos os custos. A fórmula é simples: custos fixos divididos pela margem de contribuição. Com isso, você deixa de adivinhar e passa a decidir com números.
Lembre-se dos passos. Primeiro, separe custos fixos e variáveis. Depois, calcule a margem de contribuição de cada produto. Em seguida, divida os custos fixos por ela e arredonde para cima. Por fim, some o lucro desejado para chegar à meta real de vendas.
Também guarde as regras de proteção. Acompanhe a margem de segurança, teste cenários antes de mudar o preço e reduza o ponto de equilíbrio com margens melhores e custos menores. Dessa forma, o negócio fica mais forte contra os imprevistos.
Quando quiser ganhar tempo, use uma planilha. A Planilha de Markup em Excel calcula as vendas mínimas por grupo, enquanto a Planilha de Precificação PRO ajuda a formar o preço com equilíbrio por grupo. Então, escolha o modelo que combina com o seu negócio e comece hoje.
Se você já tem os custos em mãos, o primeiro cálculo leva poucos minutos. Portanto, abra a planilha, preencha os números e descubra quanto o seu negócio precisa vender.
Perguntas frequentes
O que é ponto de equilíbrio?
É o nível de vendas em que a receita cobre exatamente todos os custos e despesas, com lucro zero. Abaixo dele, o negócio tem prejuízo, mas acima dele, tem lucro.
Como calcular o ponto de equilíbrio?
Divida os custos fixos pela margem de contribuição por unidade, que é o preço menos os custos variáveis. Assim, o resultado mostra quantas unidades você precisa vender. Para o valor em reais, multiplique pelo preço ou divida os custos fixos pela margem percentual.
Qual a diferença entre ponto de equilíbrio contábil, financeiro e econômico?
O contábil considera todos os custos, inclusive os que não saem do caixa. Já o financeiro considera só os gastos de caixa, e o econômico inclui o lucro mínimo que você espera ter.
O que é margem de contribuição?
É o que sobra de cada venda depois de descontar os custos variáveis, como insumos, impostos e taxas. Ela paga os custos fixos e, depois disso, forma o lucro.
O que é margem de segurança?
É a distância percentual entre as vendas atuais e o ponto de equilíbrio. Ela mostra quanto as vendas podem cair antes de o negócio entrar no prejuízo.
Como calcular o ponto de equilíbrio com vários produtos?
Calcule a margem de contribuição percentual média ponderada pelo mix de vendas e divida os custos fixos por ela. Com isso, o resultado é o faturamento mínimo em reais.
Como reduzir o ponto de equilíbrio?
Aumente a margem de contribuição com preços melhores e custos variáveis menores, reduza os custos fixos e incentive a venda dos itens de maior margem.
As planilhas da loja calculam o ponto de equilíbrio?
Segundo as páginas, a Planilha de Markup e a Planilha de Precificação PRO calculam as vendas mínimas por grupo. Já a Planilha de Margens Premium informa que não calcula ponto de equilíbrio.